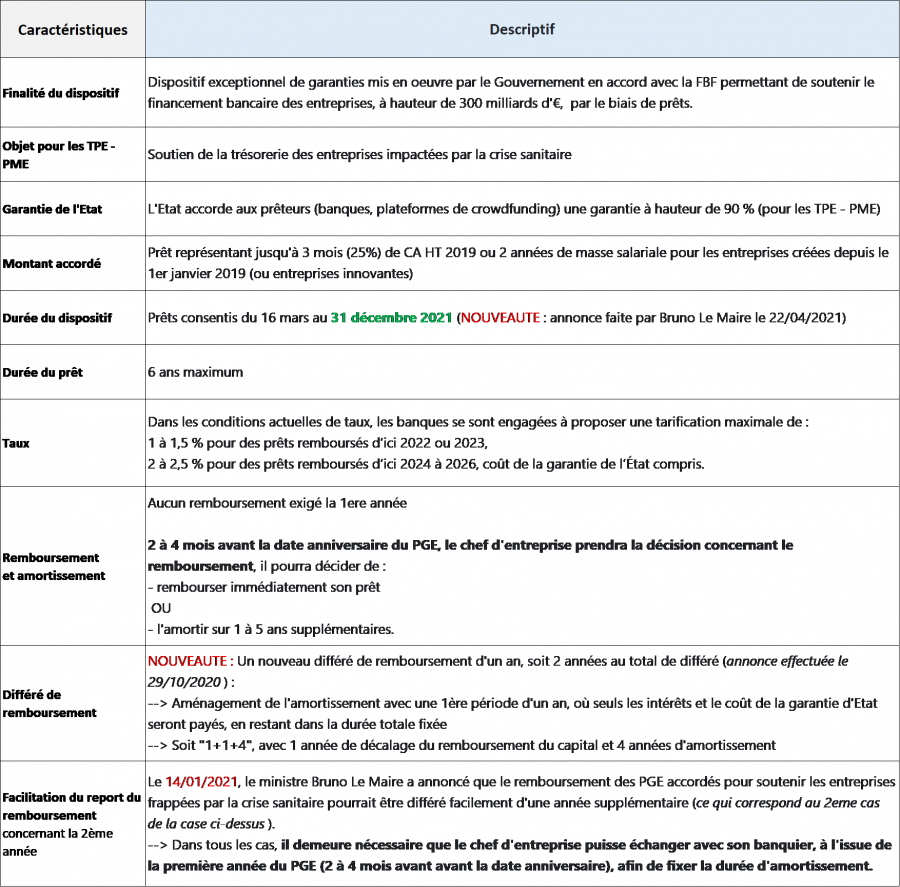
Bruno Le Maire, ministre de l’Économie, des Finances et de la Relance, a annoncé jeudi 22 avril 2021 que le dispositif des prêts garantis par l’Etat serait prolongé jusqu’au 31 décembre 2021.
Retour sur ce dispositif majeur qui vient en aide aux TPE-PME
Ce crédit bénéficie pour les prêteurs de la garantie de l’Etat à hauteur de 90% pour les TPE-PME via Bpifrance. Le prêt garanti par l’Etat (PGE) peut représenter jusqu’à trois mois de chiffre d’affaires 2019, ou deux années de masse salariale pour les entreprises innovantes ou créées depuis le 1er janvier 2019. Dans ce dernier cas, il s’agit de la masse salariale France sur les deux dernières années d’activité soit 2019 et 2020, hors cotisations patronales.
Eligibilité au PGE
Ce prêt est ouvert à toutes les entreprises jusqu’à la fin d’année 2021 partout sur le territoire et ce quelles que soient leur taille et leur forme juridique. Les entreprises peuvent souscrire un prêt garanti par l’État auprès de leur établissement bancaire habituel ou, depuis le 6 mai 2020, auprès de plateformes de prêt ayant le statut d’intermédiaire en financement participatif.
Bénéficiaires du PGE :
Sociétés
Artisans et commerçants
Exploitants agricoles
Professions libérales
Micro-entrepreneurs
Associations et fondations
SCI de construction vente
Entreprises en difficulté depuis le 01/01/2020 ou en cours d’exécution de leur plan arrêté par le tribunal
Entreprises en procédures préventives amiables (mandat ad hoc et conciliation)
Certaines structures sont néanmoins exclues du dispositif :
La plupart des SCI
Etablissements de crédit
Sociétés de financement
Entreprises qui au 31/12/19 :
font l’objet d’une procédure de liquidation judiciaire ou de rétablissement professionnel pour les personnes physiques
sont en période d’observation d’une procédure de sauvegarde ou de redressement judiciaire non encore close au moment de l’octroi du PGE
Rappel des principales caractéristiques du Prêt garanti par l’Etat à destination des TPE – PME
Le Gouvernement précise la mise en œuvre des mesures dérogatoires d’indemnisation des personnes contraintes de garder leur enfant de moins de 16 ans ou en situation de handicap (sans limite d’âge).
S’agissant des conditions de recours à l’activité partielle
Jusqu’au 26 avril, les salariés pourront demander à bénéficier de l’activité partielle pour garder leur enfant à condition :
De ne pas pouvoir décaler leurs congés ; il est rappelé que les employeurs sont invités, dans le cadre du dialogue avec les salariés, à faciliter leur prise de congés payés sur les nouvelles dates de périodes scolaires (du 10 au 26 avril 2021) lorsque les salariés avaient déjà prévu des congés à des dates ultérieures ;
De ne pas disposer de modes de garde alternatifs ;
De ne pas pouvoir télétravailler, soit parce que leur poste n’est pas télétravaillable, soit parce que leur employeur estime qu’ils sont dans l’incapacité de télétravailler. Dans ce dernier cas, les salariés pourront par exemple faire état du nombre d’enfants à charge, de leur âge, de leurs conditions de logement, etc.
Les salariés devront remettre à leur employeur une attestation sur l’honneur indiquant qu’ils sont les seuls des deux parents à demander l’activité partielle.
Après le 26 avril, les salariés qui sont contraints de garder leur enfant en raison de la fermeture des établissements d’accueil ou en raison de l’identification de leur enfant comme cas contact, sans pouvoir télétravailler, sont pris en charge par l’activité partielle.
Pour cela, les salariés devront remettre à leur employeur un justificatif :
Attestant de la fermeture d’établissement d’accueil, ou un document de l’assurance maladie attestant que leur enfant est identifié comme cas contact ;
Et une attestation sur l’honneur indiquant qu’ils sont les seuls des deux parents à demander à bénéficier d’un arrêt de travail.
S’agissant de l’allocation versée à l’employeur
Le taux de l’allocation d’activité partielle versée à l’employeur au titre des salariés de droit privé vulnérables ou contraints de garder leur enfant est porté à 70 % de la rémunération horaire brute limitée à 4,5 fois le taux horaire du SMIC (8,11 euros minimum).
Cette règle s’applique aux heures chômées à compter du 1er avril 2021.
Les dispositifs d’exonération de cotisations sociales devaient s’appliquer jusqu’au 31 décembre 2020. L’instruction DSS n° 2021/53 du 5 mars 2021 a annoncé la prolongation de ces dispositifs au titre des périodes d’emploi de janvier et février 2021. Le décret n° 2021-430 du 12 avril 2021 confirme cette prolongation.
Les employeurs frappés par une mesure d’interdiction d’accueil du public, peu important le secteur dont ils dépendent, sont éligibles jusqu’au dernier jour du mois précédant celui de l’autorisation d’accueil du public.
Conformément au communiqué du 28 janvier 2021 de la Commission européenne, les plafonds d’aides sont relevés.
Aussi, le montant cumulé perçu par l’employeur au titre des dispositions de l’article 65 de la loi du 30 juillet 2020 de finances rectificative pour 2020 (vague 1) et de l’article 9 de la loi du 14 décembre 2020 (vague 2) ne peut excéder 1 800 000 euros.
Ce montant s’élève à 270 000 euros pour les employeurs dont l’activité principale relève du secteur de la pêche et de l’aquaculture et à 225 000 euros pour ceux dont l’activité principale relève du secteur de la production agricole primaire.
La troisième loi de finances rectificative (LFR3) pour 2020 et la loi de financement de la sécurité sociale pour 2021 ont prévu que des échéanciers de paiement spécifiques, avec remise automatique des majorations et pénalités de retard et, dans certains cas, remise partielle de dettes, pourraient être mis en place pour les cotisations et contributions sociales liées à l’épidémie de Covid 19 .
Le décret 2021-316 du 25 mars 2021 vient préciser les règles auxquelles sont tenus les organismes pour fixer le contenu et la durée de ces plans ainsi que les remises partielles de cotisations pouvant être consenties aux employeurs ainsi qu’aux travailleurs indépendants.
Les plans peuvent porter sur les dettes de 2020 et 2021
Les plans consentis par les Urssaf peuvent porter :
– sur les cotisations et contributions sociales restant dues au 31 décembre 2020 ;
– ainsi que sur les cotisations et contributions sociales dues entre le 1er janvier 2021 et le dernier jour de la période d’emploi du mois suivant la fin de l’état de l’urgence sanitaire, si le report de leur paiement a été autorisé par l’organisme de recouvrement.
Les créances antérieures au 15 mars 2020 pour lesquelles un titre exécutoire a été émis peuvent faire l’objet d’un plan distinct, sous réserve que la durée et le montant des échéances ainsi que les conditions de remise des majorations et pénalités soient déterminés selon les modalités prévues pour les plans spécifiques à la dette Covid (Décret art. 1er, III).
Comme annoncé lors du vote de la LFR3 pour 2020, les plans ne peuvent pas excéder 3 ans (Décret art. 1er, IV).
La durée du plan accordé par l’Urssaf est identique à celle du plan accordé par l’administration fiscale si l’employeur réunit les conditions suivantes : il est à jour de ses cotisations antérieures à mars 2020, il ne fait pas l’objet d’une procédure collective et, enfin, il est redevable, au titre des exigibilités dues à compter du mois de mars 2020, d’au moins 1 200 € auprès de l’administration fiscale d’une part, et auprès de l’Urssaf ou de la CGSS, d’autre part (Décret art. 1er, II).
Pour les autres employeurs, la durée et le montant des échéances des plans sont déterminés en fonction du nombre d’échéances impayées et de l’importance de la dette (Décret art. 1er, I).
La LFR3 pour 2020 a prévu que les employeurs de moins de 250 salariés non éligibles à l’exonération et à l’aide « Covid 1 » pourraient demander à bénéficier d’une remise partielle de leurs dettes de cotisations et contributions patronales constituées au titre des périodes d’activité courant du 1er février au 31 mai 2020.
Le décret précise que la remise est calculée et imputée sur le montant de la dette éligible restant due au moment de la demande (Décret art. 2, IV).
La possibilité de bénéficier d’une remise partielle de dettes dans le cadre des plans d’apurement est réservée aux travailleurs indépendants de droit commun et aux non-salariés agricoles n’ayant pas bénéficié de la réduction exceptionnelle de cotisations et contributions sociales « Covid-1 » prévue à l’article 65, III de la LFR3 (Loi 2020-935 du 30-7-2020 art. 65, VIII).
Cette remise partielle ne peut porter que sur les cotisations et contributions sociales restant dues au titre de l’année 2020 (Décret 2021-316 du 25-3-2021 art. 2, III).
Le décret du 25 mars 2021 subordonne le droit à une remise aux conditions cumulatives suivantes (Décret art. 2) :
– avoir subi une perte de chiffre d’affaires d’au moins 50 % sur la période courant du 1er février au 31 mai 2020 ou sur celle courant du 15 mars 2020 au 15 mai 2020 ;
– avoir conclu un plan d’apurement spécifique et ne pas être en mesure de respecter la totalité des échéances prévues ;
– attester de difficultés économiques particulières mettant dans l’impossibilité de faire face à ces échéances ;
– attester avoir sollicité, pour le paiement des dettes dues le cas échéant à ses créanciers privés, un étalement de paiement, des facilités de financement supplémentaires ou des remises de dettes. La demande doit préciser l’identité de ces créanciers, les dettes concernées, leur montant, leur date d’exigibilité et, le cas échéant, les conditions auxquelles les remises ou échelonnements sont subordonnés ;
– être à jour de ses obligations déclaratives à la date de la demande.
À ces conditions s’ajoutent celles déjà prévues par l’article 65 de la LFR3 pour 2020, à savoir ne pas avoir été condamné pour travail dissimulé au cours des 5 années précédentes et être à jour de ses obligations de déclaration et de paiement pour les périodes antérieures au 1er janvier 2020 (la conclusion d’un plan avant cette date vaut toutefois respect de cette dernière condition si, avant le 15 mars 2020, celui-ci était honoré).
Selon le décret, la demande est souscrite par la voie d’un formulaire dématérialisé (Décret art. 2, II).
En pratique, pour les employeurs, elle s’effectue sur www.urssaf.fr via le formulaire accessible depuis la rubrique « Messagerie » de l’espace en ligne, après sélection du motif « Un paiement ».
Le demandeur doit conserver les pièces justificatives qui peuvent être demandées à des fins de vérification par les organismes de recouvrement (Décret art. 2, II).
En l’absence de cotisations salariales dues, la demande peut être prise en compte dès la conclusion du plan. Dans le cas contraire, la demande peut être anticipée, mais elle ne peut pas être acceptée avant le paiement par le cotisant de la totalité des échéances du plan comprenant des cotisations salariales (Décret art. 2, III).
L’Urssaf décide d’accorder la remise et le niveau de celle-ci au vu des informations fournies par le demandeur et de tout autre élément dont elle a connaissance, relatifs à la situation financière de l’entreprise. La décision de remise intervient dans un délai maximal de 2 mois à compter de la demande. À défaut de réponse dans ce délai, celle-ci est réputée refusée (Décret art. 2, IV).
Le montant maximal de la remise est fixé comme suit pour les employeurs (Décret art. 3, 1°).
Baisse de CA
Remise maximale
Au moins 50 % et moins de 60 %
20 %
Au moins 60 % et moins de 70 %
30 %
Au moins 70 % et moins de 80 %
40 %
Au moins 80 %
50 %
Pour les travailleurs indépendants, la remise ne peut pas dépasser les montants suivants (Décret art. 3, 2°).
Baisse de CA
Remise maximale
Au moins 50 % et moins de 60 %
300 €
Au moins 60 % et moins de 70 %
500 €
Au moins 70 % et moins de 80 %
700 €
Au moins 80 %
900 €
Lorsqu’elle est accordée, la remise partielle est calculée et imputée sur le montant de la dette éligible restant due au moment de la demande, en réduisant le nombre ou le montant des échéances du plan restant à acquitter. Toutefois, elle n’est définitivement acquise qu’au terme du plan et sous condition d’avoir acquitté la totalité des montants n’ayant pas fait l’objet d’une remise (Décret art. 2, IV).
Tout en reconduisant le dispositif du mois de février 2021, des nouveautés et ajustements sont apportés.
Pour les entreprises interdites d’accueil du public durant une partie du mois de mars, l’aide est plafonnée:
Soit à 1 500 € en cas de perte de chiffre d’affaires entre 20% et 50 %
Soit à 10 000 € ou à 20 % du chiffre d’affaires de référence en cas de perte de chiffre d’affaires supérieure à 50 %.
Le décret vient également modifier le régime d’aide pour les entreprises du commerce de détail dont l’un des magasins se situe dans un centre commercial dont la surface de vente est de 10 000 m2 contre 20 000 m2 jusqu’alors.
La date de début d’activité que doivent désormais respecter les entreprises pour être éligibles au fonds de solidarité passe du 31 octobre au 31 décembre 2020.
Comme annoncé, il a été décidé de geler le choix de la référence de chiffre d’affaires en fonction du choix réalisé par les entreprises au titre du mois de février 2021 (soit le chiffre d’affaires du mois de mars 2019 soit le chiffre d’affaires mensuel moyen de l’année 2019).
L’aide au titre du mois de mars peut être demandée jusqu’au 31 mai 2021.
Conformément aux annonces du gouvernement du 9 mars dernier, les effets de la réforme sont reportés au 1er mai 2021.
S’agissant de l’indemnisation des salariés, l’indemnité horaire correspond à 70 % de la rémunération brute servant d’assiette de l’indemnité de congés payés. Les heures chômées à compter du 1er mai 2021 seront, par principe, indemnisées sur la base du taux de 60 %.
Par exception, le taux de 70 % s’appliquera entre le 1er mai et le 31 mai 2021 aux heures chômées par les salariés des entreprises appartenant aux secteurs protégés ou dépendant de ces secteurs.
Aucune modification concernant les salariés des entreprises faisant l’objet d’une fermeture administrative ou de restrictions territoriales, pour lesquels l’indemnisation sur la base du taux de 70 % s’applique aux heures chômées jusqu’au 30 juin 2021.
S’agissant de l’allocation versée à l’employeur, les dispositions actuellement en vigueur relatives aux taux de l’allocation d’activité partielle sont prolongées jusqu’au 30 avril 2021.
Aujourd’hui, le taux horaire de l’allocation d’activité partielle de droit commun est fixé à 60 % de la rémunération horaire brute de référence, limitée à 4,5 SMIC horaire. Ce taux est de 70 % pour les entreprises des secteurs protégés et connexes, les entreprises fermées totalement ou partiellement, les établissements dans la zone de chalandise, etc.
Le taux de l’indemnité d’activité partielle qui est versée aux salariés est fixé à 70 % de la rémunération brute de référence limitée à 4,5 SMIC jusqu’au 30 avril 2021. Ce qui fait un reste à charge de 15 % pour les entreprises qui dépendent du régime de droit commun et un zéro reste à charge pour les entreprises protégées.
Suite aux annonces du Premier ministre du 18 mars, le ministère du Travail vient d’annoncer que les entreprises subissant des restrictions d’ouverture ou situées dans les 16 départements visées par les restrictions sanitaires renforcées, sous certaines conditions, pourront bénéficier d’une prise en charge à 100 % de l’activité partielle.
Ainsi, les établissements recevant du public (ERP) fermés administrativement (les commerces par exemple) bénéficient de l’activité partielle sans reste à charge pour l’employeur. Il en est de même, sous certaines conditions, pour les rayons non essentiels fermés dans les grandes et moyennes surfaces (GMS).
Les entreprises qui appartiennent aux secteurs les plus touchés par la crise (listes des secteurs S1 et S1bis) bénéficient également du dispositif de prise en charge à 100 %.
Les entreprises qui justifient, en raison des nouvelles restrictions sanitaires, une perte de 60 % du chiffre d’affaires par rapport au mois précédent ou au même mois en 2019 peuvent également bénéficier d’une prise en charge à 100 %.
Par rapport à janvier 2021, plusieurs modifications sont apportées.
Un nouveau décret vient fixer les critères d’éligibilité au fonds de solidarité pour les pertes du mois de février 2021. De manière générale, les critères qui étaient en vigueur pour le mois de janvier sont reconduits pour le mois de février mais certaines modifications importantes ont été apportées.
La perte de chiffre d’affaires au cours du mois de février 2021 doit être comparée avec le chiffre d’affaires de référence défini comme :
le chiffre d’affaires réalisé durant le mois de février 2019, ou le chiffre d’affaires mensuel moyen de l’année 2019, si cette option est plus favorable à l’entreprise
ou, pour les entreprises créées entre le 1er juin 2019 et le 31 janvier 2020, le chiffre d’affaires mensuel moyen sur la période comprise entre la date de création de l’entreprise et le 29 février 2020
ou, pour les entreprises créées entre le 1er février 2020 et le 29 février 2020, le chiffre d’affaires réalisé en février 2020 et ramené sur un mois
ou, pour les entreprises créées entre le 1er mars 2020 et le 30 septembre 2020, le chiffre d’affaires mensuel moyen réalisé entre le 1er juillet 2020, ou à défaut la date de création de l’entreprise, et le 31 octobre 2020
ou, pour les entreprises créées entre le 1er octobre 2020 et le 31 octobre 2020, le chiffre d’affaires réalisé durant le mois de décembre 2020 ou, par dérogation, pour les entreprises ayant fait l’objet d’une interdiction d’accueil du public en décembre 2020, le chiffre d’affaires réalisé durant le mois d’octobre 2020 et ramené le cas échéant sur un mois
Les entreprises subissant une interdiction d’accueil du public doivent désormais justifier d’une condition de perte de 20 % de chiffre d’affaires pour pouvoir bénéficier du fonds au titre du mois de février.
Les commerces des centres commerciaux qui ont été visés par une interdiction d’accueil du public bénéficieront du même dispositif d’aides que les entreprises dites « S1bis » ou stations de montagne, dès lors qu’elles perdent plus de 50 % de chiffre d’affaires, à condition d’avoir comme activité principale le commerce de détail et au moins un magasin de vente dans un centre commercial de plus de 20 000 m² interdit d’accueil du public.
Enfin, le décret ajoute à l’annexe 2 les fabricants de fûts de bière et les commerçants de gros de café, thé, cacao et épices qui font au moins 50 % de chiffre d’affaires avec le secteur de l’hôtellerie-restauration, leur permettant ainsi de bénéficier du régime applicable aux entreprises dites « S1bis ».
Les demandes d’aide au titre du mois de février pourront être faites jusqu’au 30 avril 2021.
En ces temps de pandémie, il est impératif de réactualiser régulièrement votre document unique d’évaluation des risques afin d’éviter une quelconque reconnaissance de votre faute inexcusable en cas de contamination au virus notamment.
La faute inexcusable est définie par la jurisprudence comme étant votre manquement à votre obligation de sécurité de résultat révélé par un accident du travail ou une maladie professionnelle en vertu du contrat de travail vous liant à votre salarié.
Vous auriez, en effet, dû avoir conscience du danger et vous n’avez pas pris les mesures nécessaires pour le prévenir.
Le salarié victime ou ses ayants droit peuvent ainsi solliciter la reconnaissance de cette faute inexcusable de l’employeur afin d’obtenir une majoration de sa rente et la réparation de ses préjudices.
La Cour de Cassation est venue récemment de nouveau renforcer vos obligations et exige désormais que vous mettiez en place des mesures qui soient suffisantes et efficaces.
Il est notamment nécessaire, après avoir élaboré votre document unique, de vérifier et contrôler l’effectivité des mesures prises.
En cas de survenance du risque et de demande de reconnaissance de votre faute inexcusable, vous devrez en effet pouvoir démontrer la réalité de la suffisance et de l’efficacité des moyens mis en place pour protéger votre salarié dudit danger.
La Haute Juridiction a, par exemple, considéré que le simple fait de mettre à disposition des salariés des protections contre l’inhalation de poussières dangereuses, ne protégeait pas d’une action en responsabilité car il n’est pas démontré que le masque était suffisamment protecteur (Cass. soc, 8 octobre 2020, 18-26.677).
Elle définit donc désormais la faute inexcusable comme étant « le manquement à l’obligation légale de sécurité et de protection de la santé à laquelle l’employeur est tenu envers le salarié » lorsque vous auriez ou auriez dû avoir conscience du danger auquel était soumis votre travailleur et que vous n’avez pas pris les mesures nécessaires pour l’en préserver.
Voici les éléments qui peuvent aboutir à la reconnaissance de la faute inexcusable :
l’absence d’évaluation des risques ;
l’absence des mesures prises pour prévenir les risques ;
l’absence ou l’absence de mise à jour du document unique d’évaluation des risques ;
l’insuffisance des moyens de protection ;
l’absence de vérification de l’effectivité des mesures de prévention.
La reconnaissance de la faute inexcusable interviendra donc si vous manquez à votre obligation d’évaluer et prévenir les risques.
Si ce défaut d’évaluation et de prévention est prouvé, alors les deux autres conditions nécessaires à la reconnaissance de votre faute inexcusable, à savoir votre conscience du danger et votre carence à prendre les mesures nécessaires pour préserver votre salarié de ce danger en découleront automatiquement.
Il est donc fortement préconisé d’évaluer vos risques un à un et de les répertorier dans votre DUER en prévoyant les mesures de prévention nécessaires pour éviter la survenance du risque, mais également de pouvoir en contrôler l’effectivité.
D’où l’importance de mettre à jour très régulièrement, et notamment actuellement compte tenu des mesures sanitaires, votre DUER pour prendre en considération le port du masque, le télétravail etc., c’est-à-dire dès qu’il est constaté un changement dans votre entreprise affectant l’exposition de vos salariés à un ou plusieurs risques non identifiés.
Sinon, ce seul manquement à votre obligation légale de sécurité et de protection de la santé suffira au salarié pour démontrer l’existence de votre faute inexcusable.
L’analyse des risques en amont et la formalisation des mesures prises sont fondamentales et indispensables en cas de contentieux prud’homal, pénal ou social. Ces éléments de preuve sont essentiels. A défaut, vous prenez le risque d’engager votre responsabilité civile et pénale.
Le protocole national pour assurer la santé et la sécurité a été mis à jour le 29 janvier 2021 suite notamment à la nouvelle distance physique de 2 mètres et les nouvelles normes des masques permettant de lutter contre le Covid-19 et ses variants. Le protocole national modifie également ses recommandations sur l’aération des locaux suite à un avis du Haut Conseil de Santé Publique (HCSP). Les modalités du télétravail ne sont pas modifiées mais la ministre du Travail demande aux entreprises de se mobiliser, sans délai, pour que son recours progresse.
Protocole national : nouvelle distanciation sociale
Un décret, publié le 28 janvier 2021 au Journal officiel, a revu la distance sociale devant être respectée lorsque les personnes ne portent pas de masque.
Cette distance physique est dorénavant fixée à 2 mètres en tout lieu et en toute circonstance. Le protocole national a donc été modifié.
Ainsi, dans l’entreprise, les salariés doivent respecter, lorsqu’ils ne portent pas de masque, une distance d’au moins 2 mètres avec les autres personnes (salariés, clients, usagers, etc.). Si cette distance sociale de 2 mètres ne peut pas être respectée, le port du masque est obligatoire. Mais attention, même avec un masque, une distance physique doit être respectée. Elle est d’un mètre au minimum.
Vous êtes tenu d’informer les salariés de ces nouvelles règles de distanciation.
Dans les vestiaires, vous veillez à ce que la distanciation physique soit également respectée, au moins un mètre associé au port d’un masque. S’ils doivent retirer leur masque, le protocole donne l’exemple de la prise de douche, les salariés doivent alors respecter une distance de 2 mètres entre eux.
Protocole national : masque « grand public avec filtration supérieure à 90 % »
Le port du masque est toujours obligatoire dans les lieux collectifs clos. Mais attention, les normes changent. Le port de masques “artisanaux” ne peut plus être accepté dans l’entreprise. En effet, face à la menace des variants du Covid-19, le Haut conseil de la Santé publique les juge moins efficaces. Il faut dorénavant porter :
soit un masque de catégorie 1. Ce sont les masques « grand public filtration supérieure à 90 % » ;
soit un masque de type chirurgical.
Ainsi, les masques de catégorie 2 (filtration entre 70 % et 90 %) ne sont plus autorisés.
Pensez à vérifier que les masques que vous mettez à la disposition de vos salariés sont conformes aux nouvelles dispositions.
Cette nouvelle norme ne doit pas laisser penser aux salariés qu’ils sont en sécurité. Le port du masque doit toujours rester associé au respect des gestes barrières :
distance physique d’au moins un mètre entre les personnes ;
l’hygiène des mains ;
le nettoyage des locaux, de la ventilation, de l’aération des locaux,
la mise en œuvre d’une politique de prévention et de la gestion des flux de personnes, etc.
Protocole national : aérer le plus souvent possible et vérifier votre ventilation
Concernant l’aération des espaces de travail et d’accueil du public, jusqu’à présent, le protocole national prévoyait une aération régulière et si possible 15 minutes toutes les 3 heures. Aujourd’hui, le protocole prévoit que cette aération régulière doit être organisée le plus souvent possible. Il précise que, dans son avis du 14 janvier 2021, le HCSP recommande une aération de quelques minutes au minimum toutes les heures.
L’aération est effectuée en dehors de la présence des personnes (annexe 2 du protocole).
Sachez que vous pouvez également vous assurer d’un apport d’air neuf par le système de ventilation.
Il vous revient de vérifier régulièrement le fonctionnement de vos ventilations et de leur conformité à la réglementation.
Protocole national : les règles restent les mêmes pour le télétravail
Ces changements n’entraînent aucune modification des recommandations relatives au télétravail. Il est toujours fixé à 100 % pour les salariés qui peuvent effectuer l’ensemble de leurs tâches à distance, avec un retour en présentiel possible un jour par semaine au maximum, avec votre accord, lorsque le salarié en exprime le besoin.
Le gouvernement demande aux agents de l’inspection du travail que soit vérifiée systématiquement, lors des contrôles, la mise en œuvre du télétravail.