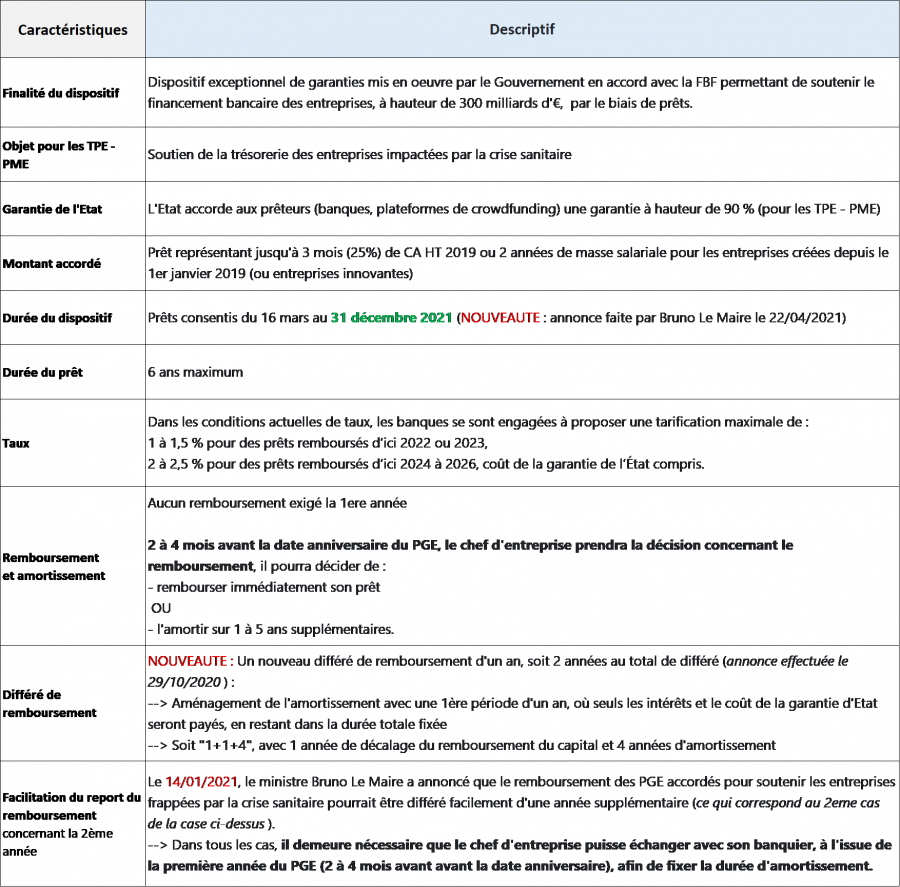
Bruno Le Maire, ministre de l’Économie, des Finances et de la Relance, a annoncé jeudi 22 avril 2021 que le dispositif des prêts garantis par l’Etat serait prolongé jusqu’au 31 décembre 2021.
Retour sur ce dispositif majeur qui vient en aide aux TPE-PME
Ce crédit bénéficie pour les prêteurs de la garantie de l’Etat à hauteur de 90% pour les TPE-PME via Bpifrance. Le prêt garanti par l’Etat (PGE) peut représenter jusqu’à trois mois de chiffre d’affaires 2019, ou deux années de masse salariale pour les entreprises innovantes ou créées depuis le 1er janvier 2019. Dans ce dernier cas, il s’agit de la masse salariale France sur les deux dernières années d’activité soit 2019 et 2020, hors cotisations patronales.
Eligibilité au PGE
Ce prêt est ouvert à toutes les entreprises jusqu’à la fin d’année 2021 partout sur le territoire et ce quelles que soient leur taille et leur forme juridique. Les entreprises peuvent souscrire un prêt garanti par l’État auprès de leur établissement bancaire habituel ou, depuis le 6 mai 2020, auprès de plateformes de prêt ayant le statut d’intermédiaire en financement participatif.
Bénéficiaires du PGE :
Sociétés
Artisans et commerçants
Exploitants agricoles
Professions libérales
Micro-entrepreneurs
Associations et fondations
SCI de construction vente
Entreprises en difficulté depuis le 01/01/2020 ou en cours d’exécution de leur plan arrêté par le tribunal
Entreprises en procédures préventives amiables (mandat ad hoc et conciliation)
Certaines structures sont néanmoins exclues du dispositif :
La plupart des SCI
Etablissements de crédit
Sociétés de financement
Entreprises qui au 31/12/19 :
font l’objet d’une procédure de liquidation judiciaire ou de rétablissement professionnel pour les personnes physiques
sont en période d’observation d’une procédure de sauvegarde ou de redressement judiciaire non encore close au moment de l’octroi du PGE
Rappel des principales caractéristiques du Prêt garanti par l’Etat à destination des TPE – PME
La troisième loi de finances rectificative (LFR3) pour 2020 et la loi de financement de la sécurité sociale pour 2021 ont prévu que des échéanciers de paiement spécifiques, avec remise automatique des majorations et pénalités de retard et, dans certains cas, remise partielle de dettes, pourraient être mis en place pour les cotisations et contributions sociales liées à l’épidémie de Covid 19 .
Le décret 2021-316 du 25 mars 2021 vient préciser les règles auxquelles sont tenus les organismes pour fixer le contenu et la durée de ces plans ainsi que les remises partielles de cotisations pouvant être consenties aux employeurs ainsi qu’aux travailleurs indépendants.
Les plans peuvent porter sur les dettes de 2020 et 2021
Les plans consentis par les Urssaf peuvent porter :
– sur les cotisations et contributions sociales restant dues au 31 décembre 2020 ;
– ainsi que sur les cotisations et contributions sociales dues entre le 1er janvier 2021 et le dernier jour de la période d’emploi du mois suivant la fin de l’état de l’urgence sanitaire, si le report de leur paiement a été autorisé par l’organisme de recouvrement.
Les créances antérieures au 15 mars 2020 pour lesquelles un titre exécutoire a été émis peuvent faire l’objet d’un plan distinct, sous réserve que la durée et le montant des échéances ainsi que les conditions de remise des majorations et pénalités soient déterminés selon les modalités prévues pour les plans spécifiques à la dette Covid (Décret art. 1er, III).
Comme annoncé lors du vote de la LFR3 pour 2020, les plans ne peuvent pas excéder 3 ans (Décret art. 1er, IV).
La durée du plan accordé par l’Urssaf est identique à celle du plan accordé par l’administration fiscale si l’employeur réunit les conditions suivantes : il est à jour de ses cotisations antérieures à mars 2020, il ne fait pas l’objet d’une procédure collective et, enfin, il est redevable, au titre des exigibilités dues à compter du mois de mars 2020, d’au moins 1 200 € auprès de l’administration fiscale d’une part, et auprès de l’Urssaf ou de la CGSS, d’autre part (Décret art. 1er, II).
Pour les autres employeurs, la durée et le montant des échéances des plans sont déterminés en fonction du nombre d’échéances impayées et de l’importance de la dette (Décret art. 1er, I).
La LFR3 pour 2020 a prévu que les employeurs de moins de 250 salariés non éligibles à l’exonération et à l’aide « Covid 1 » pourraient demander à bénéficier d’une remise partielle de leurs dettes de cotisations et contributions patronales constituées au titre des périodes d’activité courant du 1er février au 31 mai 2020.
Le décret précise que la remise est calculée et imputée sur le montant de la dette éligible restant due au moment de la demande (Décret art. 2, IV).
La possibilité de bénéficier d’une remise partielle de dettes dans le cadre des plans d’apurement est réservée aux travailleurs indépendants de droit commun et aux non-salariés agricoles n’ayant pas bénéficié de la réduction exceptionnelle de cotisations et contributions sociales « Covid-1 » prévue à l’article 65, III de la LFR3 (Loi 2020-935 du 30-7-2020 art. 65, VIII).
Cette remise partielle ne peut porter que sur les cotisations et contributions sociales restant dues au titre de l’année 2020 (Décret 2021-316 du 25-3-2021 art. 2, III).
Le décret du 25 mars 2021 subordonne le droit à une remise aux conditions cumulatives suivantes (Décret art. 2) :
– avoir subi une perte de chiffre d’affaires d’au moins 50 % sur la période courant du 1er février au 31 mai 2020 ou sur celle courant du 15 mars 2020 au 15 mai 2020 ;
– avoir conclu un plan d’apurement spécifique et ne pas être en mesure de respecter la totalité des échéances prévues ;
– attester de difficultés économiques particulières mettant dans l’impossibilité de faire face à ces échéances ;
– attester avoir sollicité, pour le paiement des dettes dues le cas échéant à ses créanciers privés, un étalement de paiement, des facilités de financement supplémentaires ou des remises de dettes. La demande doit préciser l’identité de ces créanciers, les dettes concernées, leur montant, leur date d’exigibilité et, le cas échéant, les conditions auxquelles les remises ou échelonnements sont subordonnés ;
– être à jour de ses obligations déclaratives à la date de la demande.
À ces conditions s’ajoutent celles déjà prévues par l’article 65 de la LFR3 pour 2020, à savoir ne pas avoir été condamné pour travail dissimulé au cours des 5 années précédentes et être à jour de ses obligations de déclaration et de paiement pour les périodes antérieures au 1er janvier 2020 (la conclusion d’un plan avant cette date vaut toutefois respect de cette dernière condition si, avant le 15 mars 2020, celui-ci était honoré).
Selon le décret, la demande est souscrite par la voie d’un formulaire dématérialisé (Décret art. 2, II).
En pratique, pour les employeurs, elle s’effectue sur www.urssaf.fr via le formulaire accessible depuis la rubrique « Messagerie » de l’espace en ligne, après sélection du motif « Un paiement ».
Le demandeur doit conserver les pièces justificatives qui peuvent être demandées à des fins de vérification par les organismes de recouvrement (Décret art. 2, II).
En l’absence de cotisations salariales dues, la demande peut être prise en compte dès la conclusion du plan. Dans le cas contraire, la demande peut être anticipée, mais elle ne peut pas être acceptée avant le paiement par le cotisant de la totalité des échéances du plan comprenant des cotisations salariales (Décret art. 2, III).
L’Urssaf décide d’accorder la remise et le niveau de celle-ci au vu des informations fournies par le demandeur et de tout autre élément dont elle a connaissance, relatifs à la situation financière de l’entreprise. La décision de remise intervient dans un délai maximal de 2 mois à compter de la demande. À défaut de réponse dans ce délai, celle-ci est réputée refusée (Décret art. 2, IV).
Le montant maximal de la remise est fixé comme suit pour les employeurs (Décret art. 3, 1°).
Baisse de CA
Remise maximale
Au moins 50 % et moins de 60 %
20 %
Au moins 60 % et moins de 70 %
30 %
Au moins 70 % et moins de 80 %
40 %
Au moins 80 %
50 %
Pour les travailleurs indépendants, la remise ne peut pas dépasser les montants suivants (Décret art. 3, 2°).
Baisse de CA
Remise maximale
Au moins 50 % et moins de 60 %
300 €
Au moins 60 % et moins de 70 %
500 €
Au moins 70 % et moins de 80 %
700 €
Au moins 80 %
900 €
Lorsqu’elle est accordée, la remise partielle est calculée et imputée sur le montant de la dette éligible restant due au moment de la demande, en réduisant le nombre ou le montant des échéances du plan restant à acquitter. Toutefois, elle n’est définitivement acquise qu’au terme du plan et sous condition d’avoir acquitté la totalité des montants n’ayant pas fait l’objet d’une remise (Décret art. 2, IV).
Tout en reconduisant le dispositif du mois de février 2021, des nouveautés et ajustements sont apportés.
Pour les entreprises interdites d’accueil du public durant une partie du mois de mars, l’aide est plafonnée:
Soit à 1 500 € en cas de perte de chiffre d’affaires entre 20% et 50 %
Soit à 10 000 € ou à 20 % du chiffre d’affaires de référence en cas de perte de chiffre d’affaires supérieure à 50 %.
Le décret vient également modifier le régime d’aide pour les entreprises du commerce de détail dont l’un des magasins se situe dans un centre commercial dont la surface de vente est de 10 000 m2 contre 20 000 m2 jusqu’alors.
La date de début d’activité que doivent désormais respecter les entreprises pour être éligibles au fonds de solidarité passe du 31 octobre au 31 décembre 2020.
Comme annoncé, il a été décidé de geler le choix de la référence de chiffre d’affaires en fonction du choix réalisé par les entreprises au titre du mois de février 2021 (soit le chiffre d’affaires du mois de mars 2019 soit le chiffre d’affaires mensuel moyen de l’année 2019).
L’aide au titre du mois de mars peut être demandée jusqu’au 31 mai 2021.
Le Décret n° 2021-296 du 19 mars 2021 modifiant le décret n° 2020-1310 du 29 octobre 2020 prescrivant les mesures générales nécessaires pour faire face à l’épidémie de covid-19 dans le cadre de l’état d’urgence sanitaire prévoit la liste des commerces essentiels autorisés à rester ouverts depuis le 20 mars 2021. Vous trouverez la liste des activité principales, à savoir :
Entretien, réparation et contrôle techniques de véhicules automobiles, de véhicules, engins et matériels agricoles
Commerce d’équipements automobiles
Commerce et réparation de motocycles et cycles
Fourniture nécessaire aux exploitations agricoles
Commerce de détail de produits surgelés
Commerce d’alimentation générale
Supérettes
Supermarchés
Magasins multi-commerces
Les librairies
Les disquaires
Les coiffeurs
Hypermarchés
Commerce de détail de fruits et légumes en magasin spécialisé
Commerce de détail de viandes et de produits à base de viande en magasin spécialisé
Commerce de détail de poissons, crustacés et mollusques en magasin spécialisé
Commerce de détail de pain, pâtisserie et confiserie en magasin spécialisé
Commerce de détail de boissons en magasin spécialisé
Autres commerces de détail alimentaires en magasin spécialisé
Les distributions alimentaires assurées par des associations caritatives
Commerce de détail de carburants et combustibles en magasin spécialisé
Commerce de détail d’équipements de l’information et de la communication en magasin spécialisé
Commerce de détail d’ordinateurs, d’unités périphériques et de logiciels en magasin spécialisé
Commerce de détail de matériels de télécommunication en magasin spécialisé
Commerce de détail de matériaux de construction, quincaillerie, peintures et verres en magasin spécialisé
Commerce de détail de textiles en magasin spécialisé
Commerce de détail de journaux et papeterie en magasin spécialisé
Commerce de détail de produits pharmaceutiques en magasin spécialisé
Commerce de détail d’articles médicaux et orthopédiques en magasin spécialisé
Commerces de détail d’optique
Commerce de détail d’aliments et fournitures pour les animaux de compagnie
Commerce de détail alimentaire sur éventaires sous réserve, lorsqu’ils sont installés sur un marché, des dispositions du III de l’article 7
Commerce de détail de produits à base de tabac, cigarettes électroniques, matériels et dispositifs de vapotage en magasin spécialisé
Vente par automates et autres commerces de détail hors magasin, éventaires ou marchés n. c. a
Hôtels et hébergement similaire à l’exclusion des villages vacances, maisons familiales et auberges collectives
Location et location-bail de véhicules automobiles
Location et location-bail d’autres machines, équipements et biens
Location et location-bail de machines et équipements agricoles
Location et location-bail de machines et équipements pour la construction
Activités des agences de placement de main-d’œuvre
Activités des agences de travail temporaire
Réparation d’ordinateurs et de biens personnels et domestiques
Réparation d’ordinateurs et d’équipements de communication
Réparation d’ordinateurs et d’équipements périphériques
Réparation d’équipements de communication
Blanchisserie-teinturerie
Blanchisserie-teinturerie de gros
Blanchisserie-teinturerie de détail
Services funéraires
Activités financières et d’assurance
Commerce de gros fournissant les biens et services nécessaires aux activités mentionnées à la présente annexe
Services de réparation et entretien d’instruments de musique
Commerces de véhicules automobiles et de machines agricoles sur rendez-vous
Commerce de détail de cacao, chocolats et produits de confiserie
Ces derniers se trouvent dans l’obligation de respecter un protocole sanitaire renforcé, à savoir :
les établissements dont la surface de vente est inférieure à 8 m² ne peuvent accueillir qu’un client à la fois ;
les établissements dont la surface de vente est comprise entre 8 m² et 400 m² ne peuvent accueillir un nombre de clients supérieur à celui permettant de réserver à chacun une surface de 8 m² ;
les autres établissements ne peuvent accueillir un nombre de clients supérieur à celui permettant de réserver à chacun une surface de 10 m² ;
la capacité maximale d’accueil de l’établissement est affichée et visible depuis l’extérieur de celui-ci.
Pour l’aide de février, il est possible pour les entreprises éligibles au fonds de solidarité de choisir comme chiffre d’affaires de référence, celui du mois de février 2019 ou le chiffre d’affaires mensuel moyen de l’année 2019.
A compte du mois de mars, l’entreprise devra reconduire l’option choisie au titre de l’aide pour le mois de février 2021.
À la suite d’une erreur, le formulaire de demande d’aide pour le mois de février déduisait à tort, pour les entreprises ayant fait l’objet d’une interdiction d’accueil du public, le montant déclaré au titre des ventes à distance et des ventes à emporter lorsque le montant de l’aide est inférieur à 10 000 €. Le formulaire a été corrigé le mardi 16 mars 2021.
Par rapport à janvier 2021, plusieurs modifications sont apportées.
Un nouveau décret vient fixer les critères d’éligibilité au fonds de solidarité pour les pertes du mois de février 2021. De manière générale, les critères qui étaient en vigueur pour le mois de janvier sont reconduits pour le mois de février mais certaines modifications importantes ont été apportées.
La perte de chiffre d’affaires au cours du mois de février 2021 doit être comparée avec le chiffre d’affaires de référence défini comme :
le chiffre d’affaires réalisé durant le mois de février 2019, ou le chiffre d’affaires mensuel moyen de l’année 2019, si cette option est plus favorable à l’entreprise
ou, pour les entreprises créées entre le 1er juin 2019 et le 31 janvier 2020, le chiffre d’affaires mensuel moyen sur la période comprise entre la date de création de l’entreprise et le 29 février 2020
ou, pour les entreprises créées entre le 1er février 2020 et le 29 février 2020, le chiffre d’affaires réalisé en février 2020 et ramené sur un mois
ou, pour les entreprises créées entre le 1er mars 2020 et le 30 septembre 2020, le chiffre d’affaires mensuel moyen réalisé entre le 1er juillet 2020, ou à défaut la date de création de l’entreprise, et le 31 octobre 2020
ou, pour les entreprises créées entre le 1er octobre 2020 et le 31 octobre 2020, le chiffre d’affaires réalisé durant le mois de décembre 2020 ou, par dérogation, pour les entreprises ayant fait l’objet d’une interdiction d’accueil du public en décembre 2020, le chiffre d’affaires réalisé durant le mois d’octobre 2020 et ramené le cas échéant sur un mois
Les entreprises subissant une interdiction d’accueil du public doivent désormais justifier d’une condition de perte de 20 % de chiffre d’affaires pour pouvoir bénéficier du fonds au titre du mois de février.
Les commerces des centres commerciaux qui ont été visés par une interdiction d’accueil du public bénéficieront du même dispositif d’aides que les entreprises dites « S1bis » ou stations de montagne, dès lors qu’elles perdent plus de 50 % de chiffre d’affaires, à condition d’avoir comme activité principale le commerce de détail et au moins un magasin de vente dans un centre commercial de plus de 20 000 m² interdit d’accueil du public.
Enfin, le décret ajoute à l’annexe 2 les fabricants de fûts de bière et les commerçants de gros de café, thé, cacao et épices qui font au moins 50 % de chiffre d’affaires avec le secteur de l’hôtellerie-restauration, leur permettant ainsi de bénéficier du régime applicable aux entreprises dites « S1bis ».
Les demandes d’aide au titre du mois de février pourront être faites jusqu’au 30 avril 2021.
L’article 20 de la loi de finances pour 2021 a instauré un crédit d’impôt au profit des bailleurs qui consentiront, au plus tard le 31 décembre 2021, des abandons ou renonciations définitifs de loyers, au titre du mois de novembre 2020, aux entreprises locataires particulièrement touchées par les conséquences des mesures restrictives prises pour lutter contre l’épidémie de Covid-19 dans le cadre de l’état d’urgence sanitaire.
• Le crédit d’impôt est cumulable avec les mesures prévues par l’article 3 de la deuxième loi de finances rectificative pour 2020 et prorogées par l’article 20 de la loi de finances pour 2021. On sait que ces mesures exonèrent de l’impôt sur le revenu les abandons et renonciations de loyers réalisés au profit d’une entreprise locataire entre le 15 avril 2020 et le 30 juin 2021 dans les conditions et limites mentionnées à l’article 39, 1-9° CGI. Elles prévoient également la déductibilité du résultat imposable des entreprises soumises à l’impôt sur le revenu et à l’impôt sur les sociétés, sans justificatif, des abandons de créances de loyers et accessoires afférents à des immeubles donnés en location à une entreprise consentis entre le 15 avril 2020 et le 30 juin 2021;
• Les locaux faisant l’objet d’une interdiction d’accueil du public, éligibles au crédit d’impôt, sont ceux visés au titre 4 du décret 2020-1310 du 29 octobre 2020 prescrivant les mesures générales nécessaires pour faire face à l’épidémie de Covid-19 dans le cadre de l’état d’urgence sanitaire;
• Lorsque l’entreprise locataire est exploitée par un ascendant, un descendant ou un membre du foyer fiscal du bailleur, ou lorsqu’il existe des liens de dépendance au sens de l’article 39, 12 du CGI entre elle et le bailleur, le bénéfice du crédit d’impôt est subordonné à la condition que le bailleur puisse justifier des difficultés de trésorerie de l’entreprise locataire par tous moyens;
• En cas de non-respect de l’une des conditions prévues pour l’application du dispositif, le crédit d’impôt fait l’objet d’une reprise auprès du bailleur qui doit donc s’assurer du respect des critères légaux par l’entreprise locataire.
Le protocole de prise en charge d’une personne symptomatique en entreprise et plus particulièrement de ses contacts a été revu.
Ainsi le protocole précise désormais uniquement que « les contacts évalués « à risque » selon la définition de Santé publique France seront pris en charge et placés en quarantaine ».
Le site ameli précise aujourd’hui qu’il faut :
pour les cas contacts d’une personne positive au Covid-19 avec variant : respecter un isolement de 7 jours et réaliser un test de dépistage RT-PCR immédiatement. Après ces 7 jours et si la personne ne présente aucun symptôme, elle réalise un nouveau test RT-PCR : si ce test est négatif, l’isolement peut prendre fin ;
pour les cas contacts d’une personne positive au Covid-19 sans variant : s’isoler et contacter le médecin traitant en attendant de passer un test de dépistage. L’isolement peut s’arrêter si le test est négatif.
Pour une personne positive au Covid-19, l’isolement doit être de 7 jours sans variant, et de 7 à 10 jours minimum en cas de variant. Dans le cas des variants sud-africain et brésilien, après 10 jours minimum et en l’absence de fièvre depuis plus de 48h, la personne doit réaliser un nouveau test RT-PCR qui doit être négatif pour mettre fin à l’isolement. Le 18 février dernier, le ministre de la Santé Olivier Véran a annoncé qu’à partir du lundi 22 février, la période d’isolement est de 10 jours pour tous les malades.
Rappelons qu’il ne suffit pas d’avoir croisé une personne contaminée au Covid-19 pour être considéré comme cas contact au Covid-19. En effet, en plus de la contamination certaine de la personne visée au Covid-19, il faut aussi avoir eu avec elle un contact à risque c’est-à-dire se retrouver dans certaines situations à risque :
être en face à face sans respect des distances (bise, poignée de main, etc.) et sans masque ou autre protection efficace ;
rester plus de 15 minutes, dans un lieu clos, sans masque, alors que la personne contaminée tousse ou éternue (repas, pause, conversation, déplacement en voiture, etc.) ;
Quelle que soit la taille de votre entreprise, certaines informations doivent impérativement être affichées sur votre lieu de travail.
Il s’agit notamment :
de certaines coordonnées : inspection du travail, médecin du travail, etc. ;
de règles de sécurité : modalités d’accès et de consultation du document unique d’évaluation des risques, interdiction de fumer par exemple ;
ou encore de règles générales du droit du travail : par exemple les horaires collectifs de travail.
Le Code du travail et le Code pénal prévoient des peines de 450 euros jusqu’ à 10 000 euros (30 000 euros en cas de récidive) et 1 an d’emprisonnement en cas d’absence d’affichage.
Selon votre effectif, des informations supplémentaires doivent être affichées comme par exemple le lieu de consultation de la liste des membres du CSE (à partir de 11 salariés) ou diffusées par tout moyen comme les coordonnées du référent harcèlement sexuel, etc.
Pour les informations qui doivent obligatoirement être affichées, on peut s’interroger sur la bonne information des salariés qui ne viennent jamais sur site, particulièrement en cette période de télétravail généralisé.
Dans l’état actuel des textes vous devez quand même laisser les affichages obligatoires dans l’entreprise. Mais il est conseillé de procéder à une double information pour les salariés qui n’y ont pas accès.
Vous pouvez par exemple utiliser l’intranet de l’entreprise ou à défaut envoyer un e-mail de rappel.
Il est également vivement conseillé d’afficher les principales consignes sanitaires liées au Covid-19 car vous devez informer les salariés des mesures de prévention liées au Covid-19 mais aussi les prestataires et tout tiers intervenant dans l’entreprise (intérimaires, clients, fournisseurs, etc.). L’affichage est donc le moyen le plus simple pour le faire.
Le protocole national sanitaire prévoit également que dans les lieux de pause ou d’arrêt (pointeuse, machine à café, etc.) les gestes barrières soient affichés. Il est aussi demandé aux employeurs de procéder régulièrement à un rappel du respect systématique des règles d’hygiène et de distanciation.
Vous pouvez notamment imprimer et afficher l’affiche réalisée par le ministère des Solidarités et de la Santé sur les gestes barrières.