Depuis le 31 mars 2021, certaines entreprises peuvent solliciter une aide compensant en partie les coûts fixes qu’elles n’arrivent pas à couvrir avec leurs recettes et les diverses aides auxquelles elles peuvent prétendre (Décret 2021-310 du 24-3-2021). Cette aide, remaniée à plusieurs reprises, se décline selon plusieurs modalités pour les entreprises créées avant le 1er janvier 2019 (BRDA 8/21 inf. 21 ; BRDA 12/21 inf. 24 ; BRDA 17/21 inf. 11) :
une aide bimestrielle mise en place en mars, dite aide « originale » ;
un régime semestriel dit « groupe » ;
un régime également semestriel dit « saisonnalité ».
Ces aides devaient disparaître le 31 août mais un décret vient de prolonger les deux premières pour le mois de septembre 2021.
Le régime « saisonnalité » n’est pas prolongé. Quant au régime spécifique aux entreprises créées entre le 1er janvier 2019 et le 31 janvier 2021 (Décret 2021-943 du 16-7-2021 ; BRDA 17/21 inf. 11), il n’indemnisait les coûts fixes que pour le premier semestre 2021.
Les conditions d’octroi de l’aide « originale » sont maintenues avec quelques adaptations (Décret 2021-310 art. 1, III nouveau). L’entreprise demandeuse doit répondre aux conditions cumulatives suivantes : création avant le 1er septembre 2019 ; perception de l’aide du fonds de solidarité pour les pertes de septembre 2021 ; excédent brut d’exploitation coûts fixes négatif et perte d’au moins 50 % du chiffre d’affaires pour ce mois. Elle doit en outre satisfaire à l’une des conditions suivantes :
elle justifie d’un chiffre d’affaires mensuel de référence supérieur à un million d’euros, ou d’un chiffre d’affaires annuel pour 2019 supérieur à douze millions d’euros, ou fait partie d’un groupe dont le chiffre d’affaires annuel pour 2019 est supérieur à douze millions d’euros ou dont le chiffre d’affaires mensuel de référence est supérieur à un million d’euros, et soit n’a pas pu accueillir du public au cours du mois de septembre 2021 (c’est le cas de certains entreprises situées dans les territoires ultramarins où de l’interdiction d’accueil du public a été maintenue en septembre) soit exerce son activité principale dans le secteur 1 ou dans le secteur 2 tels que définis par les annexes du décret 2020-371 du 30 mars 2020 (dans sa rédaction en vigueur au 11-3-2021) ;
elle exerce son activité principale dans un secteur mentionné à l’annexe 1 du décret 2021-310 (dans sa rédaction en vigueur au 16-8-2021) ; sont notamment visés les restaurants et hôtels situés en zone de montagne, les clubs de sport, les zoos et les parcs d’attractions.
On notera que les commerces de détail situés dans un centre commercial d’au moins 20 000 m2 fermé en raison de l’épidémie ou situés en zone de montagne ne bénéficient plus d’un traitement spécifique.
L’aide doit être sollicitée dans un délai de 45 jours après le versement de l’aide du fonds de solidarité au titre du mois de septembre 2021.
L’aide « groupe», destinée aux entreprises qui n’ont pas pu bénéficier du fonds de solidarité en raison de son plafonnement au niveau du groupe auquel elles appartiennent, reste soumise aux mêmes conditions d’octroi qu’auparavant mais la période d’indemnisation court désormais du 1er janvier au 30 septembre 2021 (Décret 2021-310 art. 12 modifié).
Ces entreprises peuvent demander l’aide pour le mois de septembre jusqu’au 15 novembre 2021 (art. 13 et 14 modifiés).
Le projet de loi, adopté en Conseil des ministres le 19 juillet 2021, prévoit :
Une autorisation d’absence pour se rendre aux rendez-vous médicaux liés à la vaccination contre la Covid-19. L’absence sera assimilée à du temps de travail effectif;
Un élargissement du pass sanitaire (exigence d’une vaccination ou d’un test négatif):
Pour les déplacements de longue distance par transport public et l’accès à certains lieux (activités de loisirs, restauration, débits de boissons, foires et salons, accueil de personnes vulnérables, grands établissements et centres commerciaux)
Le décret d’application permettant la mise en œuvre de cette obligation pourra viser les personnes intervenant dans ces lieux ou transports
À défaut de présenter les justificatifs à leur employeur, les salariés ne pourront plus exercer l’activité concernée. Dans ce cadre, l’employeur notifie par tout moyen la suspension des fonctions ou du contrat de travail au salarié. Cette suspension s’accompagne de l’interruption du versement de la rémunération. Si la situation se prolonge, pendant une durée de 5 jours, l’employeur doit convoquer le salarié à un entretien afin d’examiner avec lui les moyens de régulariser la situation. Le fait de ne plus pouvoir exercer pendant une période de plus de 2 mois justifiera le licenciement;
Des sanctions pénales sont prévues en l’absence de contrôle par l’exploitant ou le responsable du lieu
Une obligation d’immunité (exigence d’un vaccin, sauf contre-indication ou certificat de rétablissement)
Notamment pour les personnels soignants au sens large et les transports sanitaires
À défaut de justificatif, les personnes exerçant dans les lieux visés ne pourront plus exercer. Jusqu’au 14 septembre 2021, un test négatif suffira. A compter du 15 septembre 2021, il conviendra de justifier d’un parcours vaccinal complet;
L’interdiction d’exercer devra être notifiée par l’employeur, le cas échéant;
Le fait de ne plus pouvoir exercer pendant une période de plus de 2 mois justifiera le licenciement.
La prolongation
jusqu’au 31 décembre 2021 de la période transitoire faisant suite au 2e état d’urgence
jusqu’au 30 septembre 2021 de l’état d’urgence en Martinique et à La Réunion.
Les avances remboursables et les prêts à taux bonifié consentis par l’Etat pour soutenir les PME et ETI sont maintenus jusqu’à la fin de l’année.
En juin 2020, le Gouvernement a mis en place un dispositif d’aides ad hoc sous la forme d’avances remboursables et de prêts à taux bonifié pour répondre aux besoins de trésorerie et d’investissement des entreprises fragilisées par la crise liée à l’épidémie de Covid-19 (Décret 2020-712 du 12-6-2020 : BRDA 13/20 inf. 25).
Peuvent bénéficier de ces aides, sous certaines conditions, les petites et moyennes entreprises (hors micro-entreprises) et les établissements de taille intermédiaire (BRDA 19/20 inf. 10). Un régime préférentiel est prévu pour les entreprises éligibles au fonds de solidarité et relevant d’un secteur d’activité particulièrement touché par la crise sanitaire (BRDA 2/21 inf. 13).
Ce dispositif d’aide, qui devait prendre fin le 31 décembre 2020, avait été reconduit une première fois jusqu’au 30 juin 2021. Le Gouvernement vient de le prolonger à nouveau jusqu’au 31 décembre 2021 (Décret 2020-712 art. 1 modifié).
La demande d’aide doit, on le rappelle, être présentée par l’entreprise au comité départemental d’examen des problèmes de financement des entreprises (Codefi) dans le ressort duquel elle est située, la décision d’attribution du financement relevant du ministre de l’économie (Décret 2020-712 art. 2, II et 4).
Les conditions sous lesquelles les entreprises peuvent bénéficier des aides du fonds de solidarité ainsi que le montant de ces aides viennent d’être fixés pour les pertes des mois de juin et de juillet 2021 (Décret 2020-371 du 30-3-2020 art. 3-28 nouveau). Comme l’avait annoncé le Gouvernement, l’intervention du fonds de solidarité est réduite, compte tenu de la réouverture progressive, depuis le 19 mai dernier, de la plupart des entreprises qui avaient été fermées en raison de la crise sanitaire.
La demande d’aide doit être faite sur impot.gouv.fr, pour les pertes de juin, au plus tard le 31 août et pour celles de juillet, avant le 30 septembre 2021 (Décret 2020-371 art. 3-28, V nouveau).
La durée d’intervention du fonds de solidarité devait prendre fin au 1er juillet 2021 (Décret 2021-129 du 8-2-2021 pris en application d’ord. 2020-317 du 25-3-2020 art. 1). Le projet de loi de finances rectificative de 2021, adopté en première lecture par l’Assemblée nationale, prévoit une prolongation du fonds jusqu’au 31 août 2021 et la possibilité pour le Gouvernement de le proroger de 4 mois par décret (Texte AN no 626 adopté le 11-6-2021 modifiant ord. précitée).
Le bénéfice du fonds de solidarité est désormais réservé aux entreprises restant sous le coup d’une interdiction d’accueil du public (telles les discothèques, qui devraient rouvrir le 9 juillet), aux entreprises exerçant leur activité principale dans les secteurs 1 et 2 (secteurs les plus affectés par la crise sanitaire et définis aux annexes 1 et 2 du décret 2020-371) et à certaines entreprises situées outre-mer (Décret 2020-371 art. 3-28, I nouveau). Mais les conditions d’octroi de l’aide et son montant sont modifiés.
Le régime « de base » qui permet aux entreprises ne relevant d’aucune des catégories précitées de percevoir une aide de 1 500 € maximum est maintenu mais seulement pour les entreprises domiciliées dans les territoires faisant l’objet de mesures de confinement (restriction à la circulation des personnes ; interdiction d’accueil du public) pendant au moins 10 jours au cours de la période mensuelle considérée (Décret 2020-371 art. 3-28, II nouveau).
Les autres entreprises ne peuvent donc plus bénéficier du fonds de solidarité ; disparaissent ainsi les régimes spécifiques aux commerces de détail situés dans certains centres commerciaux ou en zone de montagne.
Les conditions « classiques » déjà applicables les mois précédents sont maintenues pour les entreprises qui sollicitent les aides de juin et de juillet : résidence fiscale en France ; absence de liquidation judiciaire au 1er mars 2020 ; entrepreneur ou dirigeant majoritaire ne bénéficiant pas d’un contrat de travail à temps complet au 1er jour du mois concerné, sauf si l’entreprise a au moins un autre salarié ; absence de fermeture administrative de l’entreprise à titre de sanction pour non-respect des règles sanitaires ; absence de dettes fiscales ou sociales impayées au 31 décembre 2019.
Le niveau de perte de chiffre d’affaires sur le mois au titre duquel l’aide est demandée est maintenu à 20 % pour les entreprises qui sont toujours sous le coup d’une interdiction d’accueil du public mais, pour les autres, il passe de 50 % à 10 % (Décret 2020-371 art. 3-28, I-A-2o et 3o nouveau), exception faite pour les entreprises situées dans les territoires faisant l’objet de mesures de confinement (art. 3-28, II nouveau).
La perte du chiffre d’affaires de juin ou de juillet est calculée au regard d’un chiffre d’affaires de référence, déterminé selon les modalités ci-dessous, qui sont similaires à celles des mois précédents (art. 3-28, IV nouveau).
Date de création de l’entreprise
Chiffre d’affaires de référence
Avant le 1-6-20191
Si l’aide du fonds de solidarité n’a pas été demandée au titre des pertes d’avril et de mai 2021 :– CA du mois de juin ou juillet 2019, selon le mois pour lequel l’aide est demandée– ou CA mensuel moyen de l’année 2019 si c’est plus favorable à l’entreprise
Si l’aide du fonds de solidarité a été demandée au titre des pertes d’avril et/ou de mai 2021 : option retenue par l’entreprise lors de la première de ces demandes
Entre le 1-6-2019 et le 31-1-2020
CA mensuel moyen sur la période comprise entre la date de création de l’entreprise et le 29-2-2020
Février 2020
CA réalisé en février 2020 et ramené sur un mois
Entre le 1-3-2020 et le 30-9-2020
CA mensuel moyen réalisé entre le 1-7-2020 (ou, à défaut, entre la date de création de l’entreprise) et le 31-10-2020
Octobre 2020————————————————————————-
CA réalisé durant le mois de décembre 2020 ou, pour les entreprises ayant fait l’objet d’une interdiction d’accueil du public sur ce mois, CA réalisé durant le mois d’octobre 2020 et ramené, le cas échéant sur un mois————————————————————————-
Entre le 1-11-2020 et le 31-12-2020Janvier 2021
CA réalisé en janvier 2021CA réalisé en février 2021
Les entreprises fermées ou relevant des secteurs 1 et 2 ne peuvent solliciter l’aide du fonds de solidarité pour juin ou juillet qu’à la condition d’avoir déjà bénéficié de celle-ci au titre des pertes d’avril ou de mai 2021 (Décret 2020-371 art. 3-28, I-A-1o nouveau).
Cette condition n’est pas applicable aux entreprises situées dans un territoire faisant l’objet de mesures de confinement..
Conformément aux annonces du Gouvernement, les aides prévues pour juin et juillet sont moins généreuses que celles des mois précédents.
Les entreprises éligibles perdent le bénéfice de l’option entre tout ou partie de la perte subie (dans la limite de 10 000 €) et un pourcentage du CA de référence. Sauf pour les entreprises fermées durant juin ou juillet, qui ont droit à 20 % du chiffre d’affaires de référence, le montant de l’aide est enfermé dans une double limite : 40 % de la perte de chiffre d’affaires de juin, dans la limite de 20 % du CA de référence ; le premier de ces taux sera abaissé à 30 % pour le mois de juillet (Décret 2020-371 art. 3-28, I-A-C nouveau), et probablement à 20 % en août.
Sont maintenues les règles antérieures (art. 3-28, I-A-C et II-D nouveaux) :
– le montant de l’aide est plafonné à 200 000 € au niveau de l’entreprise ou du groupe ; il s’agit d’un plafond mensuel (Rép. Potterie : AN 16-2-2021 no 27453) ;
– viennent en déduction du montant de l’aide susceptible d’être versée les pensions de retraite et les indemnités journalières de sécurité sociale perçues ou à percevoir au titre de mars 2021 par l’entrepreneur individuel ou par le dirigeant majoritaire.
En outre, les aides ne sont pas cumulables lorsque l’entreprise relève de plusieurs régimes (par exemple, entreprise fermée et exerçant une activité du secteur 1 ou encore entreprise située dans un territoire de Guyane soumis au régime spécial et dont l’activité relève du secteur 1 ou 2).
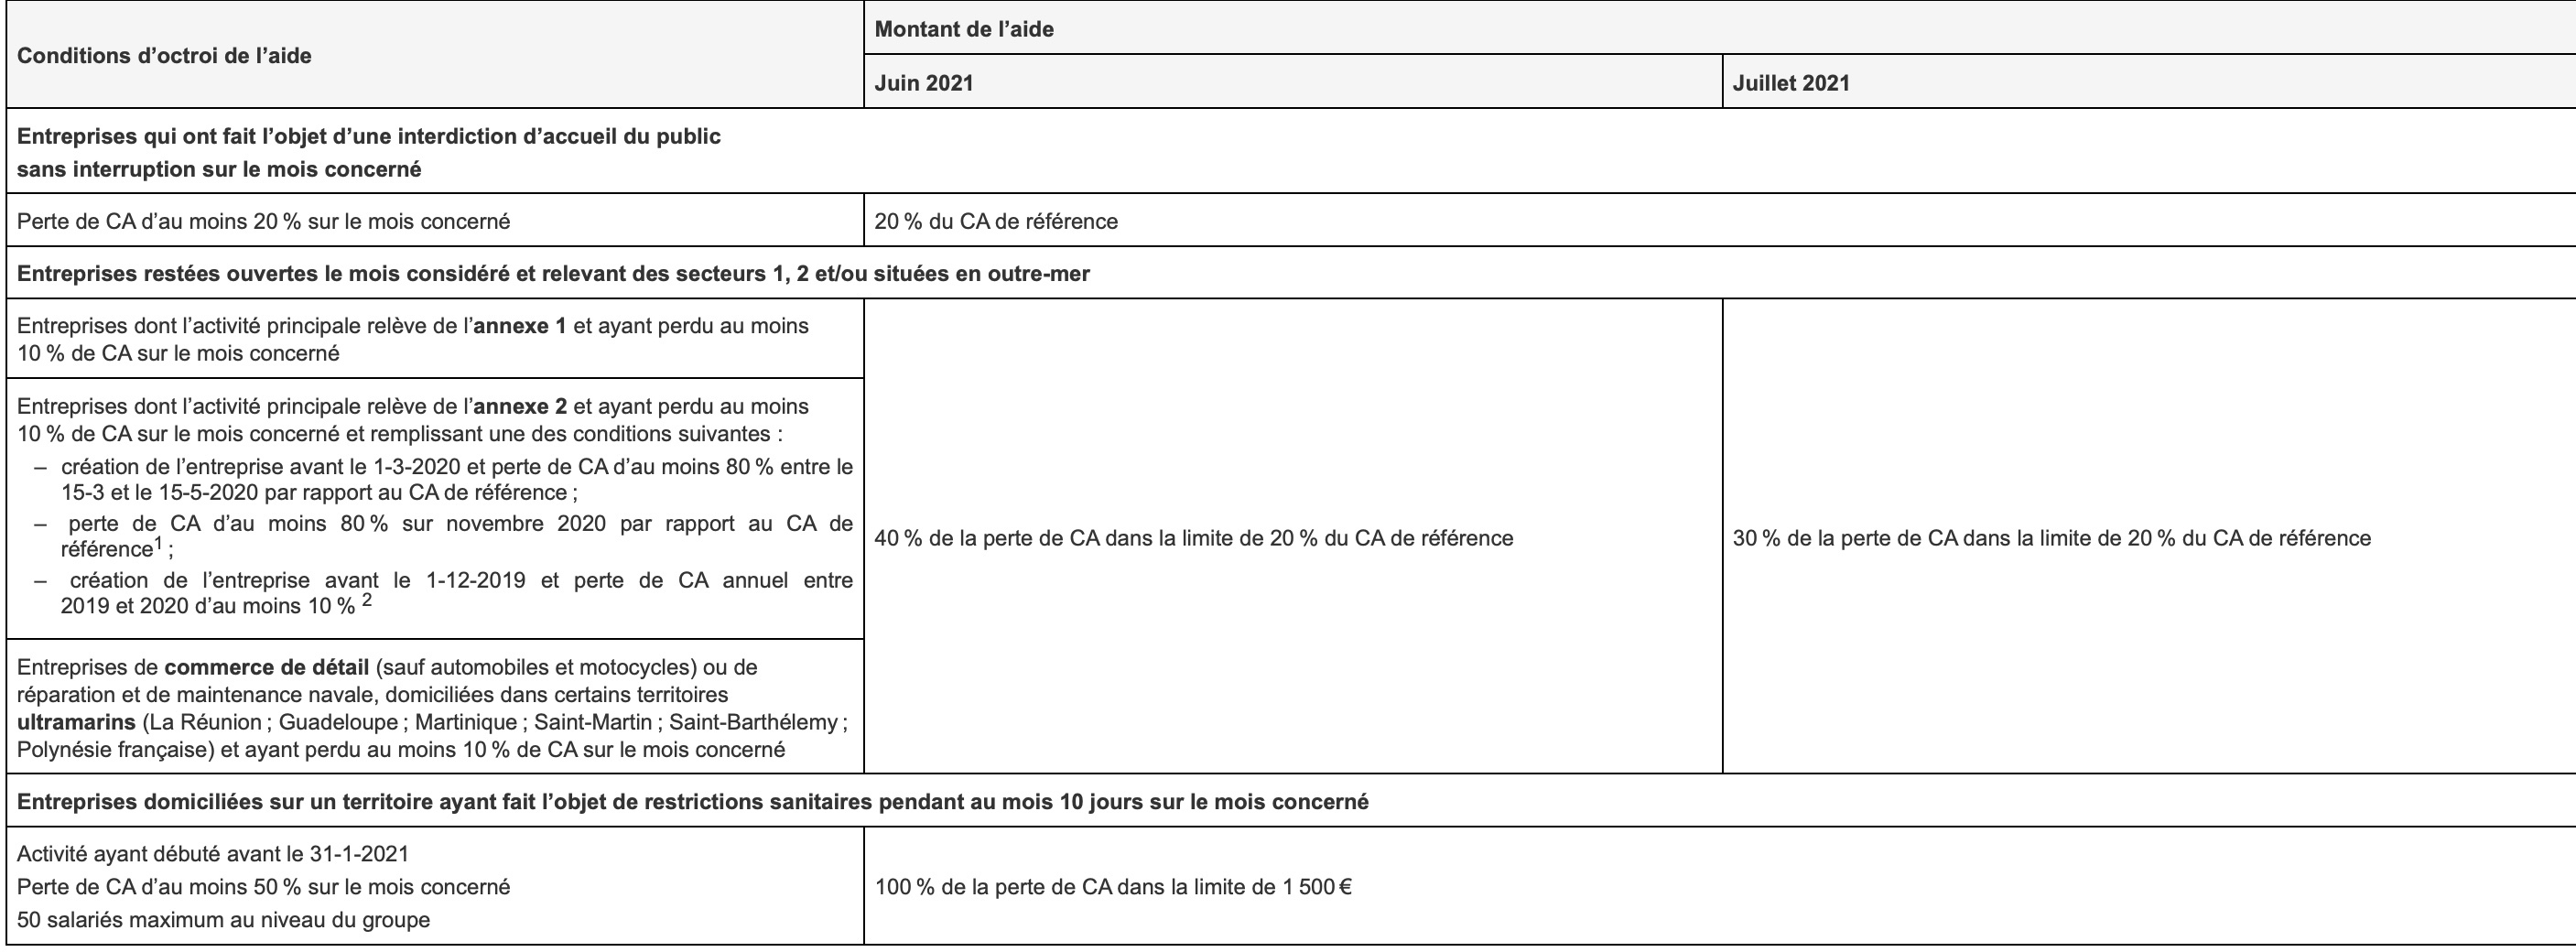
Le tableau ci-dessous présente les conditions d’octroi et le montant des aides auquel peuvent prétendre les entreprises éligibles au fonds de solidarité, au titre des pertes subies en juin et en juillet 2021.
Dans le cadre du plan « France Relance », le Gouvernement a décidé d’octroyer une aide exceptionnelle à certaines entreprises qui souhaitent faire un pas vers une plus grande numérisation.
La date butoir pour solliciter cette aide est le 31 juillet 2021.
Une aide exceptionnelle peut vous être versée, si vous respectez les conditions d’attributions afin de vous aider à supporter les charges si vous vous engagez dans une démarche de numérisation.
La crise sanitaire a redistribué les cartes et vous avez dû trouver des solutions pour exercer votre activité autrement : vente en ligne, click and collect, etc. Vous souhaitez donc entrer dans une démarche de transformation numérique afin de faciliter cette nouvelle façon de vendre vos produits ou prestations à distance.
Cette aide est confiée à l’Agence de services et de paiement (ASP) et à France Num.
Seules les personnes morales de droit privé et personnes physiques exerçant une activité économique, résidentes fiscales françaises, peuvent prétendre au chèque numérique.
Les conditions suivantes doivent être respectées :
employer moins de 11 salariés et avoir un chiffre d’affaires annuel inférieur à 2 millions d’euros HT ;
ne pas être titulaire, ou si vous êtes une personne morale, le dirigeant majoritaire n’est pas titulaire, depuis le 30 octobre 2020, d’un contrat de travail à temps complet, sauf si l’effectif salarié de l’entreprise est supérieur ou égal à un ;
avoir débuté son activité avant le 30 octobre 2020 ;
être à jour de vos obligations à l’égard de l’administration fiscale et de l’organisme de recouvrement des cotisations patronales de Sécurité sociale ;
ne pas être en liquidation judiciaire au jour de la demande d’aide.
Si vous êtes constitué sous forme d’association, vous devez être assujetti aux impôts commerciaux ou employer au moins un salarié.
Deux types de dépenses sont concernés :
l’achat ou l’abonnement à des solutions numériques auprès d’une entreprise de services du numérique établie en France ou dans un État membre de l’Union européenne (il n’est pas nécessaire que l’entreprise soit référencée). La solution doit s’inscrire dans l’un des thèmes suivants :
vente, promotion : site e-commerce ou promotionnel, contenus, paiement en ligne, place de marché, visibilité internet ;
gestion : solution de réservation, prise de rendez-vous, gestion des stocks, des commandes, des livraisons, logiciel de caisse, hébergement, stockage de données, gestion du nom de domaine, outils de cybersécurité ;
relation client : gestion des clients, outil de gestion en masse des courriers électroniques, de lettres d’information ;
l’accompagnement à la numérisation réalisé par un consultant privé référencé par France Num.
Les dépenses totales engagées par l’entreprise doivent être au minimum de 450 euros TTC et doivent être effectuées entre le 28 janvier 2021 et le 30 juin 2021.
Vous pouvez solliciter cette aide jusqu’au 31 juillet 2021 (elle est versée sous réserve de crédits disponibles).
Depuis le 31 mars dernier, certaines entreprises peuvent solliciter une aide compensant en partie les coûts fixes qu’elles n’arrivent pas à couvrir avec leurs recettes et les diverses aides auxquelles elles peuvent prétendre (Décret 2021-310 du 24-3-2021 : BRDA 8/21 inf. 21). Cette aide, bimestrielle, est prévue pour le premier semestre 2021. Elle peut donc être demandée pour chaque période de deux mois – dite « période éligible » – courant du 1er janvier au 30 juin 2021. Le Gouvernement a annoncé qu’elle sera maintenue jusqu’au mois d’août pour les entreprises en bénéficiant (www.economie.gouv.fr/covid19-soutien-entreprises).
Le régime de cette aide, dite désormais « coûts fixes », vient d’être modifié en profondeur par un décret du 20 mai 2021 pour les charges du mois de mars et des mois suivants :
les entreprises vont pouvoir opter pour des critères d’éligibilité mensuels, voire semestriels, et non plus seulement bimestriels ;
l’aide devient accessible à certaines entreprises n’ayant pas bénéficié du fonds de solidarité, ce qui n’était pas le cas auparavant.
Entreprises ayant bénéficié du fonds de solidarité
Certaines des conditions d’éligibilité à l’aide ont été initialement définies par rapport à la période éligible de deux mois, tel le calcul de la perte de chiffre d’affaires et de l’excédent brut d’exploitation.
A compter de l’aide relative à la seconde période éligible (mars-avril 2021), les entreprises peuvent opter pour une application mensuelle des critères ; la référence est ici le mois calendaire (Décret 2021-310 art. 1, II nouveau), par exemple du 1er au 31 mars. Cette modification permet aux entreprises éligibles un seul des deux mois de demander l’aide soit pour le premier mois (par exemple, mars uniquement), soit pour le deuxième mois (avril uniquement), soit pour les deux mois (mars et avril). L’aide continuera à être versée tous les deux mois.
Un régime semestriel, donnant lieu à un versement unique, est également mis en place.
Sauf exception, l’aide « coûts fixes » est subordonnée à la perception préalable de l’aide du fonds de solidarité sur l’un des deux mois de la période éligible (mars ou avril) ou sur le mois éligible (Décret 2021-310 art. 1, I-1° et II-1° nouveau).
Pour être éligible à l’aide « coûts fixes », l’entreprise doit avoir été créée au moins deux ans avant le premier jour de la période éligible (Décret 2021-310 art. 1, I-3° et II-3° nouveau).
L’excédent brut d’exploitation (EBE) « coûts fixes » de l’entreprise doit être négatif sur la période éligible ou sur le mois éligible (Décret 2021-310 art.1, I-4° et II-4° nouveau).
EBE = recettes + subventions d’exploitation, y compris les aides du fonds de solidarité perçues durant la période concernée – achats consommés – consommations en provenance de tiers – charges de personnels – impôts et taxes et versements assimilés.
Selon une FAQ mise en ligne par l’administration fiscale en mars 2021, l’EBE ne prend en compte ni les produits et charges exceptionnels, ni les dotations aux amortissements, ni la politique de financement de l’entreprise et son incidence sur le résultat net, ni l’impôt sur les sociétés. Les impôts et taxes visés par la formule sont ceux dits de « production », qui correspondent à des charges variables de l’entreprise.
Comme pour les charges de janvier-février, l’entreprise peut bénéficier de l’aide « coûts fixes » pour les mois suivants :
si elle répond aux critères ci-dessus ;
si elle a perdu 50 % de chiffre d’affaires sur la période ou le mois éligible de 2021 par rapport à la période ou au mois de référence de 2019 ;
si elle répond en outre à des conditions alternatives qui concernent soit la taille de l’entreprise ou du groupe en termes de chiffre d’affaires, soit son secteur d’activité peu important sa taille.
Pour les charges de mars, d’avril ou des deux mois réunis, ces conditions sont maintenues (Décret 2021-310 art. 1, I et II nouveau). Toutefois le nouveau décret a apporté quelques adaptations pour une appréciation mensuelle.
Par ailleurs, rappelons que les entreprises exerçant leur activité principale dans un secteur mentionné à l’annexe 1 du décret 2021-310 (salles de sport, parcs à thème, zoos…) ne sont pas tenues en outre de justifier d’un chiffre d’affaires d’un certain niveau en 2019 ni soumises à des conditions supplémentaires. Cette annexe a été complétée par les activités suivantes :
les discothèques et établissements similaires soumis à la rémunération prévue par la décision du 30 novembre 2001 de la commission créée par l’article L 214-4 du Code de la propriété intellectuelle ;
la location et location-bail d’articles de loisirs et de sport et le commerce de détail d’articles de sport en magasin spécialisé lorsque au moins 50 % du chiffre d’affaires est réalisé dans la vente au détail de skis et de chaussures de ski.
Le montant de l’aide est maintenu à 70 % – ou 90 % pour les petites entreprises au sens du règlement européen 70/2001 du 12 janvier 2001 – de l’opposé mathématique de l’excédent brut d’exploitation « coûts fixes » constaté au cours du premier ou second mois éligible (c’est-à-dire en mars ou en avril 2021) ; si l’entreprise est éligible pour les deux mois, l’aide correspondra à la somme pour chacun des deux mois éligibles de 70 % (ou 90 %) de l’opposé mathématique de l’excédent brut d’exploitation « coûts fixes » du mois éligible (Décret 2021-310 art. 2 modifié).
Au sens du règlement 70/2001 (annexe 1 art. 1), est une petite entreprise celle qui :
emploie moins de 50 personnes ;
et dont soit le chiffre d’affaires annuel n’excède pas 7 millions d’euros, soit le total du bilan annuel ne dépasse pas 5 millions d’euros ;
est indépendante (notamment si elle n’est pas détenue à hauteur de 25 % ou plus du capital ou des droits de vote par une entreprise ou conjointement par plusieurs entreprises ne correspondant pas à la définition de la PME – entreprise atteignant ou dépassant donc un des seuils suivants : 250 salariés ; 40 millions d’euros de CA ou 27 millions d’euros de total du bilan annuel ou entreprise non indépendante – ou à la définition de la petite entreprise).
L’aide demeure plafonnée sur le premier semestre 2021 à 10 millions d’euros au niveau de l’entreprise ou du groupe auquel elle appartient (art. 2, II).
Pour les entreprises ayant bénéficié du fonds de solidarité, le calendrier pour demander l’aide « coûts fixes » dépend de la date de versement de l’aide de ce fonds. Ce calendrier flottant est élargi (Décret 2021-310 art. 4, I modifié).
Période éligible à l’aide complémentaire
Délai pour demander l’aide complémentaire
Mars et avril 2021
30 jours (au lieu de 15) après le versement de l’aide du fonds de solidarité au titre du mois d’avril 2021
Mai et juin 2021
30 jours (au lieu de 15) après le versement de l’aide du fonds de solidarité au titre du mois de juin 2021
Lorsque l’entreprise a bénéficié de l’aide du fonds de solidarité pour le premier mois de la période éligible à l’aide complémentaire mais pas pour le second mois de celle-ci, l’entreprise dispose de 45 jours (et non d’un mois) à l’expiration de la période éligible pour demander l’aide complémentaire.
La demande est faite sur le compte professionnel de l’entreprise sur le site impots.gouv.fr ; elle doit être accompagnée d’une attestation établie par un expert-comptable ou, si les comptes de l’entreprise sont certifiés par un commissaire aux comptes, établie par ce dernier et indiquant notamment l’EBE « coûts fixes » et les chiffres d’affaires des mois pour lesquels l’aide est demandée ainsi que les chiffres d’affaires de référence de 2019 (Décret 2021-310 art. 4, II et III modifié ).
Aide « saisonnalité » ou semestrielle aux entreprises ayant bénéficié du fonds de solidarité
A côté du régime mensuel ou bimestriel de l’aide « coûts fixes », le nouveau décret institue un régime semestriel qui ne bénéficie qu’aux entreprises créées avant le 1er janvier 2019 (Décret 2021-310 art. 7 s. nouveaux).
Les conditions d’éligibilité sont les mêmes que celles des autres régimes mais la période prise en compte est le premier semestre 2021. C’est donc sur ce semestre que l’entreprise doit avoir bénéficié au moins une fois de l’aide du fonds de solidarité, qu’elle doit avoir perdu 50 % de son chiffre d’affaires (il est tenu compte de la somme des pertes de chacun des six mois au regard du même mois de l’année 2019) et justifier d’un EBE « coûts fixes » négatif et qu’elle doit avoir éventuellement fait l’objet d’une interdiction d’accueil du public pendant au moins un mois calendaire… L’entreprise doit en outre avoir réalisé, pendant au moins un mois sur le 1er semestre de 2019, un chiffre d’affaires mensuel inférieur à 5 % du chiffre d’affaires annuel 2019.
L’activité principale exercée par l’entreprise doit être une de celles mentionnées à l’annexe 1 du décret 2021-310 (y compris celles indiquées n° 8) ou aux annexes 1 et 2 du décret 2020-371 du 30 mars 2020 (activités les plus touchées par les mesures prises pour endiguer l’épidémie et activités dépendant directement de celles-ci telles que définies au 12-4-2021) ou le commerce de détail situé en zone de montagne (hors automobiles, motocycles et location de biens immobiliers résidentiels). Les autres commerces de détail, tels ceux touchés par la fermeture des centres commerciaux de plus de 20 000 m2, ne sont pas éligibles à ce nouveau régime alors qu’ils peuvent l’être pour les régimes mensuel ou bimestriel.
L’aide « saisonnalité » est égale à 70 % (ou 90 % pour les petites entreprises) de l’opposé mathématique de l’excédent brut d’exploitation « coûts fixes constaté », cette fois, au cours du premier semestre 2021, dans la limite du plafond exposé n° 10 (Décret 2021-310 art. 8 nouveau).
Cette aide semestrielle n’est pas cumulable avec celle versée bimestriellement. Si l’entreprise a déjà perçu cette dernière, l’aide semestrielle sera réduite d’autant.
L’aide « saisonnalité » ne peut être demandée qu’une seule fois, entre le 1er juillet 2021 et le 15 août 2021 (Décret 2021-310 art. 10 nouveau), sur le compte professionnel de l’entreprise sur le site impots.gouv.fr. Là encore une attestation d’un expert-comptable ou du commissaire aux comptes est requise.
L’adhésion à un organisme de gestion agréé (OGA) peut avoir lieu à n’importe quel moment mais la première adhésion ne produit immédiatement ses effets sur le plan fiscal (notamment la dispense de majoration des revenus), pour une année ou un exercice donné, que si elle intervient dans les cinq mois du début de l’année ou de l’exercice ou du début de l’activité.
Le bénéfice de la dispense de majoration s’applique également aux contribuables qui font appel aux services d’un professionnel de l’expertise comptable autorisé par l’administration fiscale (« viseur fiscal ») avec lequel ils ont signé une lettre de mission spécifique en principe avant l’ouverture de l’exercice pour lequel ils souhaitent bénéficier de la dispense de majoration. Dans certains cas, cette lettre peut toutefois être signée dans les cinq mois suivant la date d’ouverture de l’exercice notamment lorsque le client n’a pas été antérieurement client ou adhérent d’une structure lui permettant de bénéficier de cette dispense.
L’administration a indiqué aux fédérations d’organismes agréés que, pour l’année 2021, les entreprises peuvent exceptionnellement adhérer à un OGA de leur choix jusqu’au 30 juin 2021 au lieu du 31 mai 2021. Sont concernées les entreprises nouvelles et les entreprises préexistantes dont l’exercice comptable coïncide avec l’année civile, s’agissant de leur première adhésion à un OGA.
De même, elle admet que les entreprises puissent signer une lettre de mission avec un “viseur fiscal” jusqu’au 30 juin 2021 au lieu du 31 mai 2021. Sont concernées les entreprises nouvelles et les entreprises préexistantes dont l’exercice comptable coïncide avec l’année civile.
Depuis le 1er janvier 2018, les assujettis à la TVA qui effectuent des opérations ne donnant pas lieu à facturation (c’est-à-dire à destination de particuliers) et qui enregistrent les règlements correspondant au moyen d’un logiciel ou d’un système de caisse ont l’obligation d’utiliser un logiciel ou un système satisfaisant à des conditions d’inaltérabilité, de sécurisation, de conservation et d’archivage des données en vue du contrôle de l’administration fiscale (CGI art. 286, I-3° bis et II-2).
S’agissant des logiciels ou systèmes concernés par l’obligation de sécurisation et de certification prévue par l’article 286, I-3° bis du CGI, l’administration a précisé que cette obligation s’applique aux systèmes informatiques dotés d’une fonctionnalité de caisse qui consiste à mémoriser et à enregistrer extra-comptablement des paiements reçus en contrepartie d’une opération commerciale, c’est-à-dire aux logiciels ou systèmes de caisse pour lesquels l’enregistrement d’un paiement ne génère pas de manière concomitante, automatique et obligatoire la passation d’une écriture comptable. En revanche ne sont pas considérés comme enregistrés extra-comptablement les paiements pour lesquels le logiciel ou système déclenche obligatoirement, instantanément et automatiquement, sans intervention humaine, une écriture dans le système d’information comptable (BOI-TVA-DECLA-30-10-30 n° 30). Par suite, ces logiciels ou systèmes de caisse ne sont pas soumis à l’obligation spécifique de sécurisation.
Lors d’une mise à jour du BOI précité du 30 décembre 2020, l’administration avait alors précisé que n’étaient pas considérés comme induisant un enregistrement extra-comptable des paiements au sens exposé ci-dessus les logiciels ou systèmes de caisse pour lesquels la retranscription comptable est automatique, sans intervention humaine, à partir d’un batch quotidien réalisé le jour de la transaction et dont le contenu ne peut être modifié. Autrement dit, elle avait admis que ces logiciels ou systèmes de caisse ne soient pas soumis à l’obligation de sécurisation prévue par l’article 286 du CGI, même si la passation des écritures comptables n’était pas concomitante au paiement ni instantanée, dès lors que cette retranscription comptable était effectuée une fois par jour, de manière automatique et sécurisée par le système lui-même.
Cette tolérance est supprimée par l’administration fiscale à compter du 19 mai 2021. Par conséquent, ces logiciels ou systèmes de caisse disposant d’un traitement par batch quotidien sont désormais soumis à l’obligation de sécurisation prévue par l’article 286 précité.
Applicable à compter du 9 juin 2021, la nouvelle version des mesures de prévention en entreprise est déjà publiée par le ministère du Travail.
Les principales évolutions portent notamment sur les points suivants :
Télétravail : Les employeurs fixent, dans le cadre du dialogue social de proximité, un nombre minimal de jours de télétravail par semaine, pour les activités qui le permettent. Ils veillent au maintien des liens au sein du collectif de travail et à la prévention des risques liés à l’isolement des salariés en télétravail.
Moments de convivialité : Les moments de convivialité réunissant notamment les salariés en présentiel dans le cadre professionnel peuvent être organisés dans le strict respect des gestes barrières, notamment le port du masque, les mesures d’aération/ventilation et les règles de distanciation. Dans ce cadre, il est recommandé que ces moments de convivialité se tiennent dans des espaces extérieurs et ne réunissent pas plus de 25 personnes.
Réunions : Les réunions en audio ou en visioconférence restent à privilégier. Lorsqu’elles se tiennent en présentiel, les réunions doivent respecter les gestes barrières, notamment le port du masque, les mesures d’aération/ventilation des locaux ainsi que les règles de distanciation.
Le fonds de solidarité au titre du mois d’avril 2021 est reconduit au profit des entreprises particulièrement impactées par la crise de la Covid-19.
Par rapport au mois de mars 2021, les conditions pour en bénéficier ont peu évolué. Les principaux changements sont les suivants :
l’activité doit avoir débuté avant le 31 janvier 2021 (au lieu du 31 décembre 2020 pour l’aide du mois de mars 2021) ;
le régime dérogatoire pour Mayotte est supprimé en raison du déconfinement entamé dans ce territoire depuis le 15 mars 2021 ;
les critères d’éligibilité des propriétaires de monuments historiques pouvant bénéficier du fonds de solidarité sont précisés.
Le chiffre d’affaires de référence à retenir pour le calcul de la perte de chiffre d’affaires est le chiffre d’affaires d’avril 2019 ou le chiffre d’affaires mensuel moyen de l’année 2019 selon l’option retenue au titre de l’aide du mois de février 2021 ou, si aucune demande n’a été déposée au titre du mois de février 2021, au titre du mois de mars 2021.
Si aucune demande n’a été effectuée au titre des mois de février ou mars 2021, l’entreprise doit faire un choix entre le chiffre d’affaires d’avril 2019 ou le chiffre d’affaires mensuel moyen de l’année 2019.
La demande doit être réalisée au plus tard le 30 juin 2021.